
Gesetzesänderungen
Elementarschadenversicherung: Kommt die Pflicht und zahlen Mieter mit?
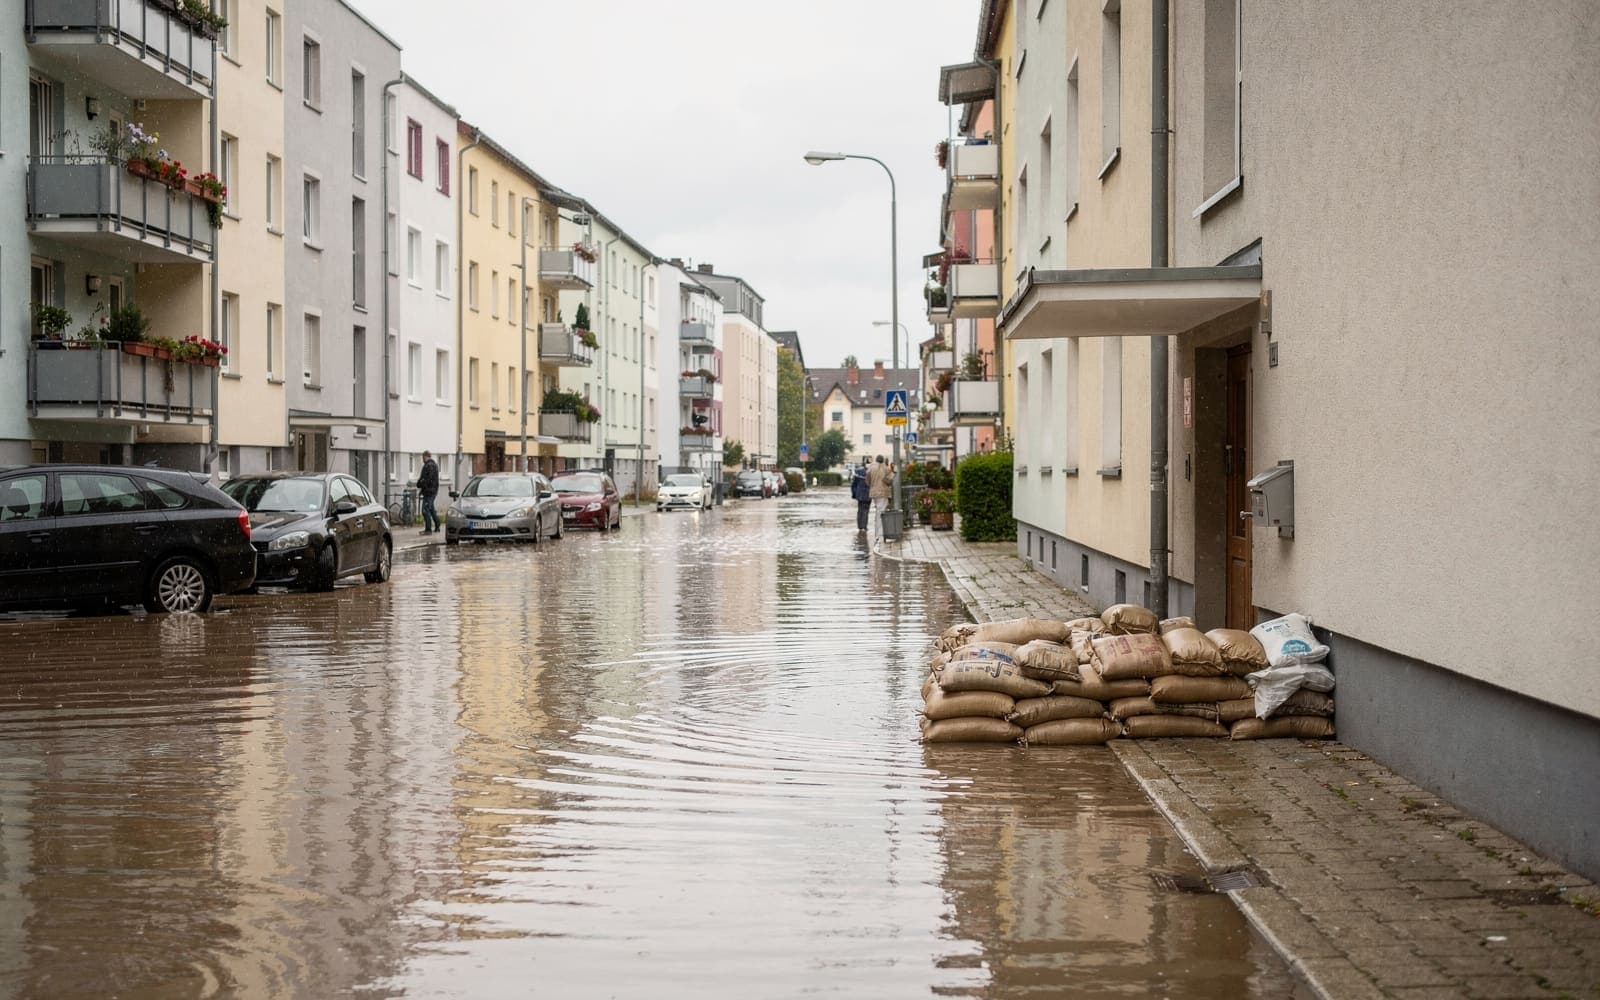
Hochwasser und Starkregen richten immer häufiger Schäden an Häusern an. Die Bundesregierung will deshalb, dass Wohngebäude künftig fast immer gegen Elementarschäden versichert sind. Für Mieter ist die spannende Frage, wer die höheren Prämien zahlt. Hier steht, was geplant ist, was davon noch offen ist und was heute in deiner Nebenkostenabrechnung gilt.
Von Phil Holthaus & Johann Slawski, Gründer von nebify — Nebenkostenabrechnungen, geprüft von Menschen und Software.
Zuletzt aktualisiert am 26.10.2026
Das Wichtigste in Kürze
- Eine Pflicht zur Elementarschadenversicherung gibt es noch nicht. Am 21.10.2026 haben Justiz- und Finanzministerium ein Diskussionspapier vorgelegt (Plan, Stand 28.10.2026).
- Geplant: neue Wohngebäudeversicherungen nur noch mit Elementarschutz, bestehende Verträge werden ohne Widerspruch nach einem Jahr automatisch erweitert.
- Ob Vermieter die Kosten auf Mieter umlegen dürfen, ist offen. Geprüft wird ein gesetzliches Umlageverbot und eine Änderung der Betriebskostenverordnung.
- Heute gilt: Die Versicherung gegen Elementarschäden ist nach § 2 Nr. 13 BetrKV umlagefähig, wenn dein Mietvertrag die Versicherungen vorsieht.
- Prüfe Police und Beitragsrechnung: Nur Gebäude-Sach- und Haftpflichtversicherung, keine Mietausfall- oder Rechtsschutzversicherung.
Abrechnung schon im Briefkasten? Lade deine Nebenkostenabrechnung im kostenlosen Vorab-Check hoch und sieh in 2 Minuten, ob die Versicherungsposition auffällig ist und ob sich eine Prüfung lohnt.
Inhalt
- 1. Kurz beantwortet
- 2. Elementarschadenversicherung: was das Diskussionspapier vorsieht
- 3. Elementarschaden-Umlage: was für Mieter geplant ist
- 4. Wie es weitergeht: Zeitplan und offene Fragen
- 5. Was heute gilt: Elementarschäden in den Nebenkosten
- 6. Neue Versicherung während der Mietzeit: darf der Vermieter umlegen?
- 7. Versicherungskosten zu hoch? So ordnest du sie ein
- 8. Grundsicherung und Wohngeld: wer die Prämie mitträgt
- 9. Was die Gebäudeversicherung für dich als Mieter nicht abdeckt
- 10. Typische Fehler bei Versicherungen in der Abrechnung
- 11. So prüfst du die Versicherungsposition
- 12. Häufige Fragen
Kurz beantwortet
Eine Pflicht zur Elementarschadenversicherung gibt es noch nicht, und ob Mieter künftig mitzahlen müssen, ist offen. Das Bundesministerium der Justiz und für Verbraucherschutz hat zusammen mit dem Finanzministerium am 21. Oktober 2026 ein Diskussionspapier veröffentlicht. Danach sollen Wohngebäudeversicherungen künftig standardmäßig Elementarschäden wie Hochwasser und Starkregen abdecken. Gleichzeitig wird geprüft, ob Vermieter diese Kosten nicht mehr auf Mieter umlegen dürfen. Bis ein Gesetz kommt, gilt das bisherige Recht: Die Versicherung gegen Elementarschäden gehört zu den umlagefähigen Betriebskosten, wenn dein Mietvertrag die Versicherungen vorsieht.
Elementarschadenversicherung: was das Diskussionspapier vorsieht
Ausgangspunkt ist der Koalitionsvertrag. Dort haben sich die Regierungsparteien darauf verständigt, im Neugeschäft Wohngebäudeversicherungen nur noch mit Elementarschadenabsicherung anzubieten und bestehende Verträge zu einem Stichtag zu erweitern. Wörtlich heißt es dort am Ende: „Die Belange der Mieterinnen und Mieter haben wir dabei im Blick.“
Laut Ministerium sind nur 59 Prozent der Wohngebäude in Deutschland gegen Elementarschäden versichert, obwohl rund 98 Prozent der Eigentümer eine Wohngebäudeversicherung haben. Extreme Naturereignisse verursachen im Schnitt versicherte Schäden von rund 2 Milliarden Euro im Jahr. Das Diskussionspapier schlägt deshalb vor:
Neue Verträge nur mit Elementarschutz
Wer eine neue Wohngebäudeversicherung abschließt, soll eine Versicherung angeboten bekommen, die auch Elementarschäden abdeckt. Der Selbstbehalt im Schadensfall soll höchstens 20.000 € betragen.
Bestehende Verträge werden erweitert
Eigentümer ohne Elementarschutz sollen ein Angebot zur Erweiterung bekommen. Reagieren sie nicht, soll die Versicherung ein Jahr nach Anwendbarkeit der neuen Regel automatisch erweitert werden.
Günstigere Mindestversicherung (wird geprüft)
Ob Eigentümer eine günstigere Mindestversicherung wählen dürfen, bei der sie bis zu 100.000 € eines Schadens selbst tragen, soll im weiteren Verfahren geprüft werden.
Elementarschaden-Umlage: was für Mieter geplant ist
Für Mieter enthält das Papier zwei Punkte, beide als Prüfauftrag, nicht als Entscheidung. In der Pressemitteilung des Ministeriums heißt es:
„Es soll außerdem geprüft werden, ob gesetzlich ausgeschlossen werden kann, dass Vermieterinnen und Vermieter die Kosten für die Absicherung gegen Elementargefahren auf die Mieterinnen und Mieter umlegen. Ziel dieser Maßnahme ist es, Mieterinnen und Mieter vor steigenden Nebenkosten zu schützen.“
„Die Bundesregierung wird eine Änderung der Betriebskostenverordnung hinsichtlich der Umlagefähigkeit der auf den Elementarschadenschutz entfallenden Prämienanteile der Wohngebäudeversicherung vom Vermieter auf die Mieterinnen und Mieter prüfen.“
Würde die Umlage ausgeschlossen, müsste der Vermieter den Prämienanteil für den Elementarschutz selbst tragen. Dafür müsste er aus der Beitragsrechnung herausgerechnet werden, ähnlich wie heute schon Prämien für Mietausfall oder Rechtsschutz. Ob es so kommt, wie der Anteil zu ermitteln wäre und ab wann das gelten würde, ist nach dem Stand vom 28.10.2026 offen.
Wichtig: Dieses Umlageverbot ist ein Plan. Bis eine Änderung von Gesetz oder Betriebskostenverordnung beschlossen und in Kraft ist, darf dein Vermieter die Elementarschadenversicherung nach geltendem Recht umlegen, wenn dein Vertrag es vorsieht.
Wie es weitergeht: Zeitplan und offene Fragen
Das Ministerium hat die Diskussionspunkte am 21. Oktober 2026 an Länder und Verbände geschickt. Sie können bis zum 2. Dezember 2026 Stellung nehmen, die Stellungnahmen sollen veröffentlicht werden. Anschließend soll ein Gesetzentwurf erarbeitet werden. Einen Termin für Kabinett, Bundestag oder Inkrafttreten gibt es noch nicht.
Offen: Umlage auf Mieter
Ob Vermieter den Elementarschutz weiter umlegen dürfen, wird geprüft.
Offen: Mindestversicherung
Ob es eine günstigere Variante mit hohem Selbstbehalt geben soll, wird geprüft.
Offen: Stichtag
Ab wann neue Verträge nur noch mit Elementarschutz angeboten werden und wann bestehende Verträge erweitert werden, steht nicht fest.
Wir aktualisieren diese Seite, sobald ein Gesetzentwurf vorliegt.
Was heute gilt: Elementarschäden in den Nebenkosten
Die Betriebskostenverordnung nennt die Versicherung gegen Elementarschäden ausdrücklich als umlagefähige Kosten:
„die Kosten der Sach- und Haftpflichtversicherung, hierzu gehören namentlich die Kosten der Versicherung des Gebäudes gegen Feuer-, Sturm-, Wasser- sowie sonstige Elementarschäden, der Glasversicherung, der Haftpflichtversicherung für das Gebäude, den Öltank und den Aufzug“
Voraussetzung ist, dass dein Mietvertrag die Umlage der Betriebskosten vorsieht, in der Regel mit Verweis auf die Betriebskostenverordnung oder einer Aufzählung, in der die Sach- und Haftpflichtversicherung vorkommt. Umgelegt werden darf nur, was das Gebäude versichert. Andere Versicherungen des Vermieters gehören nicht dazu:
Umlagefähig (§ 2 Nr. 13 BetrKV)
- Gebäudeversicherung gegen Feuer, Sturm, Leitungswasser
- Elementarschäden wie Überschwemmung, Starkregen
- Glasversicherung
- Haftpflicht für Gebäude, Öltank, Aufzug
Nicht umlagefähig
- Mietausfallversicherung
- Rechtsschutzversicherung des Vermieters
- Hausratversicherung des Vermieters
- Selbstbehalte und Schäden, die nicht gedeckt sind
Neue Versicherung während der Mietzeit: darf der Vermieter umlegen?
Viele Vermieter haben in den letzten Jahren Elementarschutz nachträglich abgeschlossen, und die geplante Reform würde das für viele Häuser automatisch tun. Ob eine neue Versicherung umgelegt werden darf, hat der Bundesgerichtshof entschieden:
„Die Kosten einer Sach- und Haftpflichtversicherung, die der Vermieter während des bestehenden Mietverhältnisses für das Mietobjekt abschließt, können anteilig auf die Mieter umgelegt werden, wenn im Mietvertrag die Kosten einer derartigen Versicherung als umlagefähige Betriebskosten bezeichnet sind und dem Vermieter das Recht eingeräumt ist, auch neu entstehende Betriebskosten auf die Mieter umzulegen.“
Prüfe also zwei Dinge in deinem Vertrag: Ist die Sach- und Haftpflichtversicherung als Betriebskosten genannt? Und gibt es eine Klausel, nach der auch neu entstehende Betriebskosten umgelegt werden dürfen? Fehlt das eine oder das andere, ist die Umlage einer neu abgeschlossenen Elementarschadenversicherung angreifbar. Wird nur eine bestehende Gebäudeversicherung um den Elementarschutz erweitert, ist die Lage weniger eindeutig. Hier kommt es auf die Formulierung deines Vertrags an.
Versicherungskosten zu hoch? So ordnest du sie ein
Für alle umlagefähigen Versicherungen zusammen nennt der Deutsche Mieterbund für das Abrechnungsjahr 2024 im Schnitt 0,31 € je m² und Monat, bei einer 70-m²-Wohnung rund 260,40 € im Jahr. Einen eigenen Durchschnitt nur für den Elementarschutz gibt es nicht, weil die Prämie stark davon abhängt, wo das Haus steht.
Auch beim Elementarschutz gilt das Wirtschaftlichkeitsgebot (§ 556 Abs. 3 S. 1 BGB): Der Vermieter muss auf ein angemessenes Preis-Leistungs-Verhältnis achten. Das Diskussionspapier bestätigt, dass Prämien je nach Lage, Gebäudewert und Selbstbehalt sehr unterschiedlich ausfallen. Ein Haus im Überschwemmungsgebiet wird teurer versichert als eines außerhalb.
Ein Durchschnitt ist kein Grenzwert. Der Vermieter muss wirtschaftlich handeln (§ 556 Abs. 3 S. 1 BGB), der bloße Hinweis auf einen überregionalen Durchschnitt reicht laut Bundesgerichtshof aber nicht, um eine überhöhte Position zu belegen (Urteil vom 06.07.2011, VIII ZR 340/10). Steigt deine Versicherungsposition sprunghaft, frage nach der neuen Police und der Beitragsrechnung. Oft steckt eine Erweiterung um Elementarschutz, ein neuer Versicherer oder eine Beitragsanpassung dahinter.
Grundsicherung und Wohngeld: wer die Prämie mitträgt
Das Diskussionspapier geht auch auf Haushalte mit geringem Einkommen ein. Danach können Aufwendungen für eine Elementarschadenversicherung in der Grundsicherung und in der Sozialhilfe schon heute grundsätzlich im Rahmen der Leistungen für Unterkunft und Heizung berücksichtigt werden. Beim Wohngeld gehören umlagefähige Gebäudeversicherungen zu den berücksichtigungsfähigen kalten Betriebskosten. Sie erhöhen den Anspruch aber nur, solange die übrigen Wohnkosten die Höchstbeträge für Miete noch nicht erreichen.
Was die Gebäudeversicherung für dich als Mieter nicht abdeckt
Auch wenn du über die Nebenkosten einen Anteil an der Gebäudeversicherung zahlst: Sie schützt das Haus, nicht deine Sachen. Läuft bei Starkregen der Keller voll, ersetzt die Elementarschadenversicherung des Vermieters Schäden am Gebäude, etwa an Wänden, Böden oder der Heizungsanlage. Deine Möbel, Kleidung oder Elektrogeräte sind darüber nicht versichert.
Für deinen Hausrat brauchst du eine eigene Hausratversicherung. Auch dort ist der Schutz gegen Überschwemmung und Starkregen meist ein eigener Baustein, der extra vereinbart werden muss. Die geplante Reform betrifft nach dem Diskussionspapier nur Wohngebäudeversicherungen, nicht die Hausratversicherung der Mieter. Wer in einem gefährdeten Gebiet wohnt oder Sachen im Keller lagert, sollte deshalb die eigene Police prüfen.
Die Hausratversicherung zahlst du selbst und direkt an deinen Versicherer. Sie hat in der Nebenkostenabrechnung nichts zu suchen. Eine Hausratversicherung des Vermieters, etwa für eine möblierte Wohnung, darf ebenfalls nicht als Betriebskosten umgelegt werden.
Typische Fehler bei Versicherungen in der Abrechnung
Falsche Versicherungen
Mietausfall-, Rechtsschutz- oder Hausratversicherung des Vermieters stehen in der Sammelposition „Versicherungen“.
Neue Police ohne Klausel
Eine neu abgeschlossene Elementarschadenversicherung wird umgelegt, obwohl der Vertrag keine Mehrbelastungsklausel enthält.
Schäden statt Prämien
Selbstbehalte, Reparaturen nach einem Wasserschaden oder Sachverständigenkosten werden als Versicherungskosten umgelegt.
Falscher Zeitraum
Die Beitragsrechnung deckt einen anderen Zeitraum als die Abrechnung, oder zwei Jahresbeiträge landen in einem Jahr.
Gewerbe nicht berücksichtigt
Höhere Prämien wegen eines Restaurants oder Ladens im Haus werden ohne Prüfung auf alle Wohnungen verteilt.
Weißt du, was in deiner Position „Versicherungen“ wirklich steckt?
Die Abrechnung zeigt meist nur einen Gesamtbetrag. Welche Risiken versichert sind, ob eine neue Police umgelegt werden darf und ob Schäden mitgerechnet wurden, steht erst in Police und Beitragsrechnung. Genau das prüfen wir.
So prüfst du die Versicherungsposition
- 1
Mietvertrag prüfen
Steht die Sach- und Haftpflichtversicherung als Betriebskosten im Vertrag? Gibt es eine Klausel für neu entstehende Betriebskosten?
- 2
Vorjahr vergleichen
Ein deutlicher Anstieg spricht für eine neue Police, eine Erweiterung um Elementarschutz oder einen Schaden.
- 3
Police und Beitragsrechnung anfordern
Per Belegeinsicht (§ 556 Abs. 4 BGB). Markiere Mietausfall, Rechtsschutz, Hausrat und Selbstbehalte.
- 4
Zeitraum prüfen
Passt der Versicherungszeitraum zum Abrechnungszeitraum?
- 5
Schriftlich widersprechen
Nenne die Beträge und den Grund. Die Frist endet zwölf Monate nach Zugang der Abrechnung (§ 556 Abs. 3 S. 5 BGB).
Prüfung durch nebify
Lass deine Abrechnung prüfen, bevor du zahlst
Versicherungen stehen in der Abrechnung meist als ein einziger Betrag. Ob darin Mietausfall, Rechtsschutz oder Schadenskosten stecken und ob eine neue Elementarschadenpolice umgelegt werden darf, zeigt erst der Abgleich mit Police und Mietvertrag. Den übernehmen wir für dich.
- Vorab-Checkkostenlos
Abrechnung hochladen und in 2 Minuten sehen, ob sich eine Prüfung lohnt.
- Prüfbericht24,90 €
Jede Position mit Rechtsgrundlage geprüft, dazu ein fertiges Widerspruchsschreiben an deinen Vermieter.
- Pro Service44,90 €
Prüfbericht plus persönliche Begleitung bei der Klärung mit deinem Vermieter (8 Wochen).
- Prüfbericht in 48 Stunden, sobald alle Unterlagen da sind
- Geprüft von Menschen und Software
- Geld-zurück-Garantie, einmalig pro Abrechnung, kein Abo
Häufige Fragen zur Elementarschadenversicherung
Gibt es eine Pflicht zur Elementarschadenversicherung?
Müssen Mieter die Elementarschadenversicherung bezahlen?
Darf der Vermieter eine neue Elementarschadenversicherung auf mich umlegen?
Was passiert mit meinen Nebenkosten, wenn die Versicherung automatisch erweitert wird?
Was ist mit Opt-out bei der Elementarschadenversicherung gemeint?
Wie viele Gebäude sind gegen Elementarschäden versichert?
Was kostet die Gebäudeversicherung Mieter im Schnitt?
Ist mein Hausrat über die Elementarschadenversicherung des Vermieters versichert?
Zahlt das Jobcenter höhere Versicherungskosten in den Nebenkosten?
Ist deine Versicherungsposition plötzlich gestiegen?
Lade deine Abrechnung im kostenlosen Vorab-Check hoch. Wir sehen nach, ob die Versicherungen auffällig sind und ob sich eine genaue Prüfung lohnt.
Nebenkostenabrechnung prüfen lassen
Für die vollständige Prüfung gilt unsere Geld-zurück-Garantie.
Passende Fälle
Rechtlicher Hinweis: Dieser Artikel informiert allgemein und ersetzt keine Rechtsberatung im Einzelfall. Ob eine Position in deiner Abrechnung tatsächlich unzulässig ist, hängt von Mietvertrag und Einzelfall ab. Bei rechtlichen Fragen hilft dir ein Mieterverein oder ein Fachanwalt für Mietrecht.
Weitere Artikel